• CRM/SFA/MA
  • データ活用
  • 顧客管理・分析

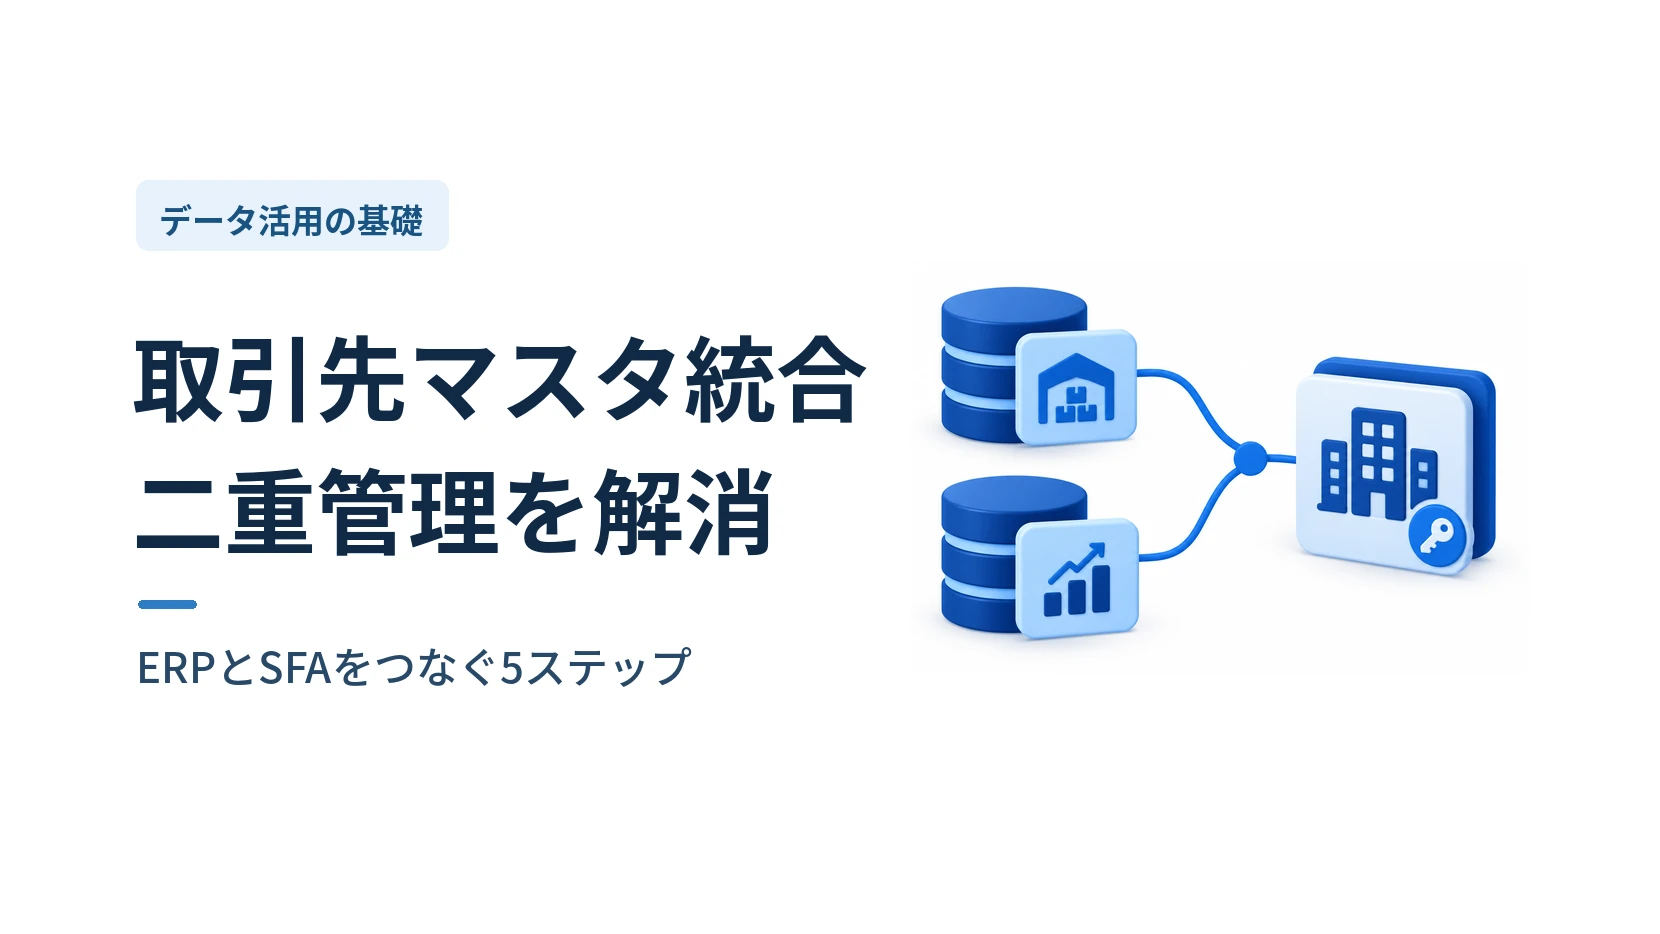
取引先マスタ統合とは?ERPとSFAの二重管理を解消する5つのステップを解説!

更新日: 2026年11月20日

「営業が使うSFAと、経理が使う基幹システムで、同じ会社が別の名前・別のコードで登録されている」。B2B企業のデータ活用の現場では、このような声が多く聞かれます。

取引先マスタの二重管理は、どちらかのシステムが誤っているから起きるわけではありません。それぞれのシステムが異なる目的で作られ、異なるタイミングで取引先を登録するため、構造的に発生しやすい問題と考えられます。

放置すると、受注から請求までの転記作業や入力ミスが積み重なり、顧客別の売上分析や与信管理の精度にも影響が及びます。本記事では、ERPとSFAの取引先マスタが二重管理になる理由と、「取引先マスタ統合」のメリット、課題、進め方についてご紹介します。

目次

取引先マスタ統合とは

「取引先マスタ統合」とは、ERP(Enterprise Resource Planning:統合基幹業務システム)とSFA(Sales Force Automation:営業支援システム)など、複数のシステムに分散して登録された取引先情報を、共通のルールとキーで紐づけて一元的に管理することです。目指す状態は、全社が同じ取引先を同じ定義で参照できる「SSOT(Single Source of Truth)」の実現です。

ERPとSFAの取引先マスタが二重管理になる主な要因は、以下の通りです。

  • 管理目的の違い
    ERPは受注・出荷・請求・会計を正確に処理するために、請求先や支払条件、税務上の情報を管理します。一方でSFAは、商談を前に進めるために担当者や接点の履歴を管理します。同じ取引先でも、必要な項目と正確さの基準が異なります。
  • 登録タイミングの違い
    SFAには、取引が始まる前の見込み客の段階で取引先が登録されます。ERPには、取引開始が決まり、与信審査や口座登録を経た段階で登録されるのが一般的です。この時間差の中で、別々に入力された情報が少しずつ食い違っていきます。
  • 管理単位の違い
    ERPは請求先や出荷先といった「お金とモノが動く単位」で取引先を持つことが多いと言われています。SFAは、本社・支店・部門など「営業がアプローチする単位」で登録されます。法人単位か拠点単位かが揃っていないと、1対1で突き合わせることができません。
  • コード体系と表記の違い
    それぞれのシステムが独自の取引先コードを採番するため、共通の識別子が存在しないケースが少なくありません。加えて「株式会社」の位置や略称、全角・半角などの表記ゆれが重なり、機械的な照合を難しくしています。

取引先マスタ統合のビジネスメリット

取引先マスタを統合することで、営業部門とバックオフィス部門の双方に、以下のようなビジネスメリットが得られると言われています。

  • 転記作業と入力ミスの削減
    受注時に営業が登録した取引先情報を、経理や受注担当が基幹システムへ再入力する作業が不要になります。Salesforce社の調査では、営業担当者は時間の70%を販売以外の業務に費やしていると報告されています(※1)。二重入力の解消は、こうした非営業時間の削減に繋がります。
  • 取引実績を踏まえた営業活動
    ERPが持つ受注実績、請求額、入金状況などを、SFA上の取引先と正しく紐づけることができます。営業担当者は、既存取引の規模や支払状況を踏まえてクロスセルやアップセルを検討することが可能です。
  • 顧客別・グループ別の分析精度の向上
    同じ取引先が複数コードに分かれていると、顧客別の売上やLTV(Life Time Value:顧客生涯価値)は過小に集計されます。統合後は、商談から売上・入金までを一貫して追跡でき、経営判断の前提となる数字の信頼性が高まります。
  • データ品質コストの抑制
    Gartner社は、データ品質の低さが組織にもたらすコストを平均で年間少なくとも1,290万ドルと試算しています(2020年の調査、※2)。重複や不整合の手戻りを上流で防ぐことは、こうした見えにくいコストの抑制に貢献します。

※1: Salesforce「Salesforce Report: Sales Teams Using AI 1.3x More Likely to See Revenue Increase」(2024年7月、営業職5,500人を対象とした調査)
https://www.salesforce.com/news/stories/sales-ai-statistics-2024/
※2: Gartner「Data Quality: Why It Matters and How to Achieve It」
https://www.gartner.com/en/data-analytics/topics/data-quality

取引先マスタ統合の課題

取引先マスタ統合には多くのメリットがある一方で、実現にはいくつかの課題が伴います。

  • 「どちらを正とするか」の合意
    ERPとSFAのどちらの値を正とするかは、システム単位ではなく項目単位で決める必要があります。例えば請求先住所はERP、キーパーソンはSFAというように、項目ごとのオーナーを定めない限り、統合後も上書き合戦が続くと考えられます。
  • システム仕様による連携の制約
    ERP側には、取引先の登録経路に独自のルールを持つ製品があります。例えばSAP社のS/4HANAでは、得意先・仕入先を「ビジネスパートナー」として管理します。外部から登録する場合も、所定の連携機能を経由することが求められています(※3)。連携方式は、ERPの仕様を前提に設計することが重要です。
  • 公的な識別子だけでは紐づけきれない
    共通キーとして法人番号(13桁)は有力な候補です。ただし、法人の支店や事業所には法人番号が指定されず、個人事業主にも付番されません(※4)。拠点単位で営業活動を行うSFAのデータを、法人番号だけで突き合わせるには限界があります。
  • 統合後の鮮度維持
    社名変更、合併、本店移転、事業所の統廃合などにより、取引先情報は日々変化しています。一度統合しても、更新の仕組みがなければ再びズレが生じます。統合はプロジェクトではなく、継続的な運用として捉えることが重要です。

※3: SAP Learning「Working with Business Partners」
https://learning.sap.com/learning-journeys/exploring-functions-and-innovations-in-sap-s-4hana-sales/working-with-business-partners_a6b68cce-1d88-41a5-b2c4-513775c98be6
※4: デジタル庁「よくある質問:法人番号について」
https://www.digital.go.jp/policies/mynumber_faq_08

取引先マスタ統合のプロセス

取引先マスタ統合は、一般的に以下のプロセスを経て進められます。

  • 現状の棚卸し
    ERPとSFAそれぞれの取引先件数、登録単位、必須項目、更新者を洗い出します。サンプルを突き合わせ、重複や表記ゆれがどの程度あるかを把握します。
  • 統合方針と項目オーナーの決定
    法人単位・拠点単位・請求先単位の関係を定義し、項目ごとにどちらのシステムを正とするかを決めます。見込み客をERPに登録しないなど、システム間の役割分担もここで合意します。
  • 共通キーの設計
    法人番号に加え、拠点を識別できるコードを共通キーとして設計します。インボイス制度の登録番号は、法人であれば「T」と法人番号13桁で構成されるため、法人単位の照合に活用することができます(※5)。
  • 名寄せとクレンジング
    共通キーと社名・住所・電話番号などを組み合わせて照合し、重複を統合します。統合時にどの値を残すかのルールを決め、「ゴールデンレコード」と呼ばれる正のレコードを作成します。
  • 連携の実装とモニタリング
    SFAで受注が確定したタイミングでERPへ取引先を連携するなど、データの流れと方向を実装します。重複の発生件数や未紐づけ件数を定期的に計測し、運用ルールを改善します。

※5: 国税庁インボイス制度適格請求書発行事業者公表サイト「登録番号とは」
https://www.invoice-kohyo.nta.go.jp/about-toroku/index.html

取引先マスタ統合を実現する上で必要な役割

取引先マスタ統合を成功させるためには、以下の役割が必要です。

  • データオーナー
    営業部門と経理・管理部門から、項目ごとの定義と正確性に責任を持つ担当者を任命します。どちらを正とするかの最終判断を担う役割です。
  • データスチュワード
    日々の登録内容をチェックし、重複や表記ゆれを修正する役割です。登録ルールの周知や、現場からの問い合わせ対応も担います。
  • データアーキテクト/データエンジニア
    共通キーやデータの流れを設計し、ERPとSFAの連携を実装します。ERP側の仕様制約を踏まえ、無理のない連携方式を選択することが求められます。
  • ビジネス部門のプロジェクトマネージャー
    統合の目的と優先順位を定め、営業と経理の利害を調整します。効果を測る指標を設定し、関係者へのフィードバックを継続することで、取り組みを定着させます。

おわりに

本記事のポイントを3点にまとめます。①取引先マスタ統合とはERPとSFAの取引先を共通キーで紐づけ一元管理すること、②目的・登録単位・コード体系の違いから二重管理は構造的に生じる、③項目オーナーと共通キーを定め継続的に鮮度を保つ運用が鍵となる、という点です。

取引先マスタの二重管理は、システムの目的の違いから生まれる構造的な問題です。その解消には、項目単位での正の定義、法人と拠点を識別できる共通キー、そして統合後も情報を最新に保つ仕組みが欠かせません。

弊社の顧客データ統合ソリューション「ユーソナー」は、SFAや基幹システムなどに分散した取引先データの名寄せ・クレンジングを支援しています。「LBC」という独自のコード体系による顧客情報の管理に加え、独自に収集した鮮度の高い企業データを継続的に反映できます。これにより、統合後の取引先マスタを最新の状態に保つことが可能です。

詳細についてはぜひこちらのページから、お気軽にお問い合わせください。

この記事を書いた人
uSonar

ユーソナー編集部

MXグループ・編集長

ユーソナー編集部です。
主にBtoB事業を営む企業様に向け、これからの業務のあり方を考える上で有用なデータ活用やデジタル技術に関する情報を発信しています。

ユーソナーは業種・業界問わず
様々な企業において活用いただいております。

  • Ministry of Economy, Trade and Industry.
  • Asahi
  • BIZ REACH
  • NITORI BUSINESS
  • FUSO
  • MIZUHO
  • PayPay
  • Ministry of Economy, Trade and Industry.
  • Asahi
  • BIZ REACH
  • NITORI BUSINESS
  • FUSO
  • MIZUHO
  • PayPay
  • RICOH
  • 弁護士ドットコム
  • りそな銀行
  • SAKURA internet
  • SATO
  • 株式会社そぞん情報システムズ
  • Suzuyo
  • RICOH
  • 弁護士ドットコム
  • りそな銀行
  • SAKURA internet
  • SATO
  • 株式会社そぞん情報システムズ
  • Suzuyo

ITreview Grid Award 2026 Fall
リーダー認定6部門
  • ITreview Grid Award 2026 Fall
  • 企業データベース
    ABMツール
    営業リスト作成ツール
    セールスイネーブルメントツール
    反社チェックツール
    名刺管理ソフト

ユーソナーなら、
貴社の課題も解決へ導きます!

導入事例やサンプルレポートを
ダウンロード

すべての『資料』を見る
導入事例やサンプルレポートをダウンロード

お急ぎの方はお電話にて03-5388-7000受付時間 10:00 〜 17:00(土日祝休)

データ活用による営業DXの決定版

サービス資料

5分で分かる ユーソナー

5分で分かるユーソナー

資料ダウンロード